

硅钡孕育剂,国内行情不好,外贸出口咋样?好做吗?
有一种东西,它的一生只有一次出场机会。
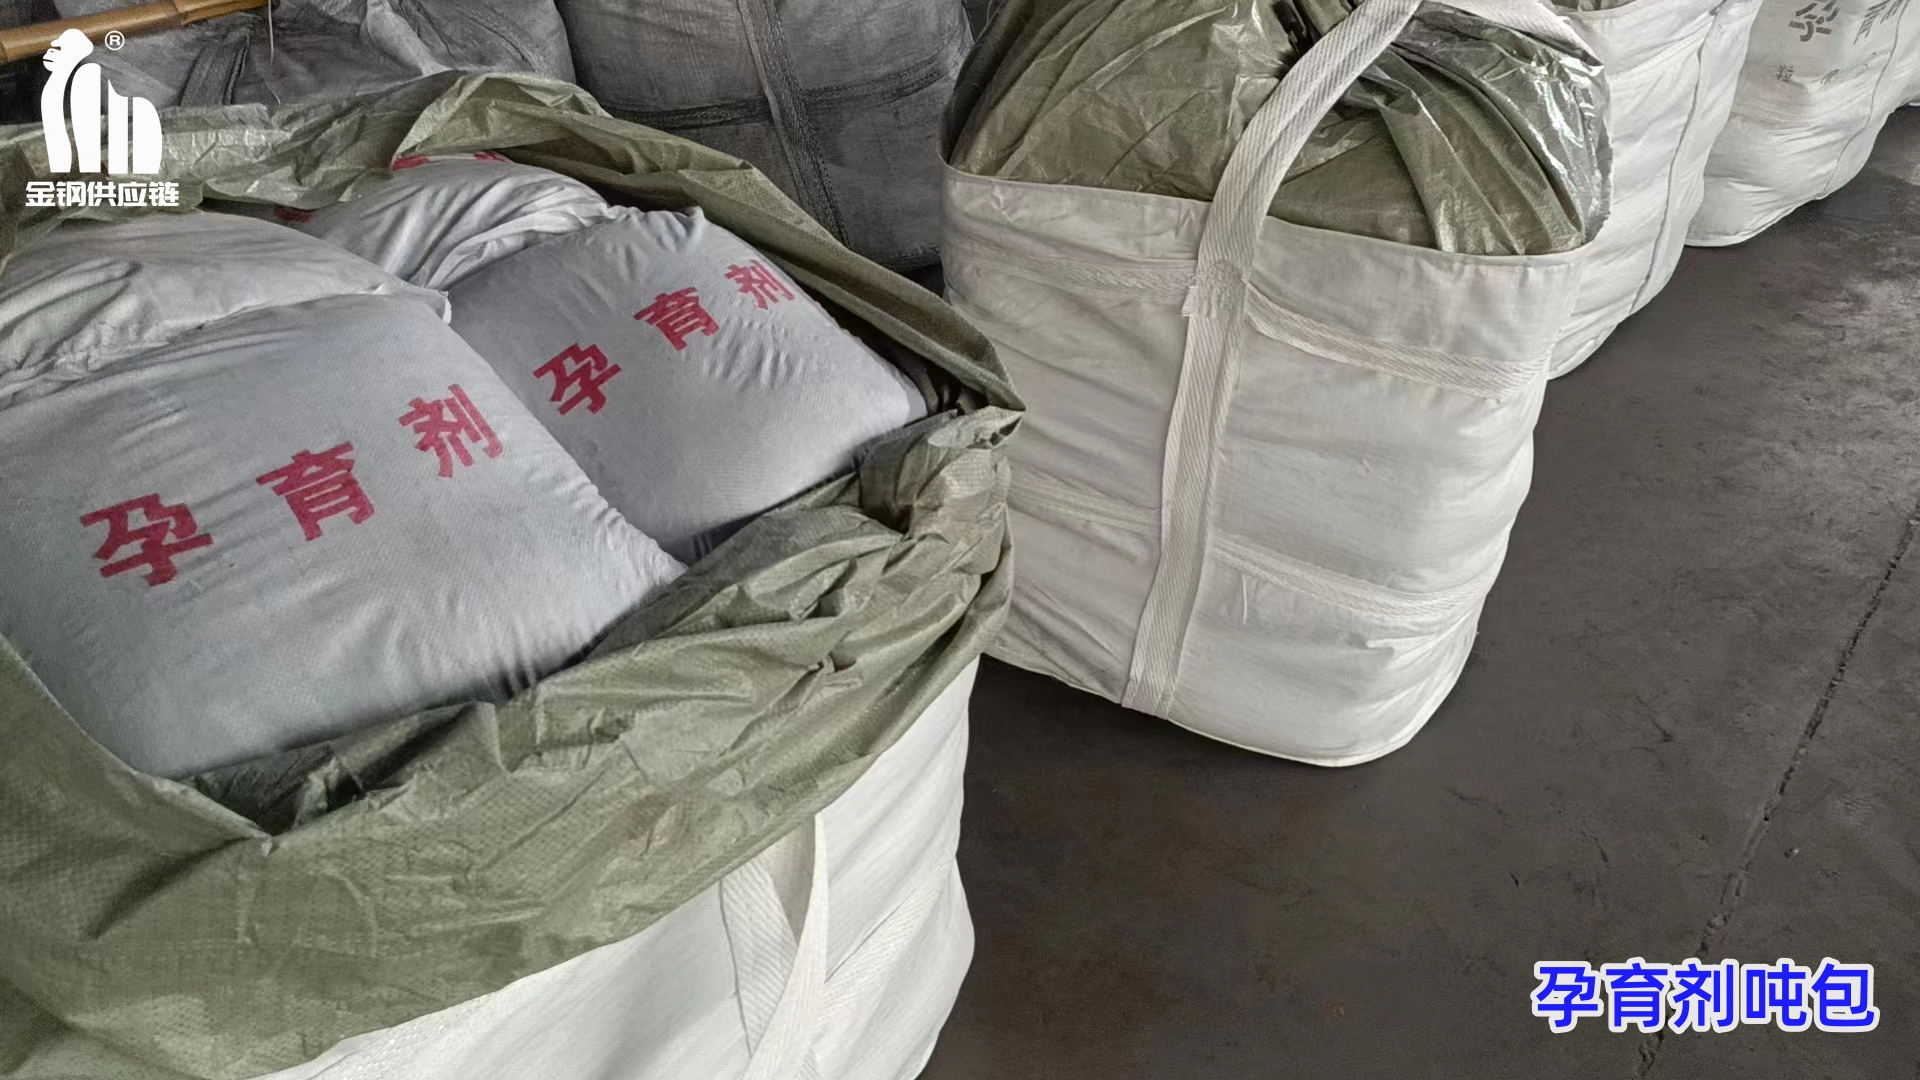
出场之前,它躺在吨包里,灰扑扑的,没人看它一眼;出场的时候,它被铁水吞掉,连一声响都没有;出场之后,它再也不存在了。
它叫硅钡孕育剂。在铸造厂里,它是最不起眼的那一袋料。一吨铁水加两公斤,成本占比不到0.3%,财务账上大概被归进"辅料"那一栏,跟劳保手套、砂纸摆在一块儿。

但它决定的东西,一点都不小。
同样一炉铁水,加了它,铸件韧性翻倍,气孔、白口这些致命缺陷能降八成;不加,或者加错了,缸体开裂、制动盘报废、整批件退回去重做。
这个行业最吊诡的地方就在这儿:它承担的是"成品能不能用"的责任,拿的却是"可有可无"的价钱。
2026年,这把灰粉正卡在半空——上不去,也下不来。
一、价格:稳得让人心慌
11月6日,甘肃地区硅钡FeBa3-6Si60-70报7100元/吨,宁夏同价7100元。换个牌号看,FeBa30Si35报6950元/吨。
从11月2日到11月6日,五天,一分钱没动。往前推一个月,也就涨了100块,1.43%。
这种"稳",不是健康,是僵。
行业里有句话:价格不动,说明买卖双方都不肯先低头。买方等跌,卖方惜售,成交就卡在那儿——每天挂着的报价单,其实是一张没人签字的合同。
那为什么僵?因为两头都在使力。
上面是成本顶着的。 核心原料兰炭、钡矿,2026年3月兰炭涨了两百多块,一吨硅钡的生产成本直接干到5800元——工厂卖6000块,赚200块。钡矿更麻烦,全球最大的两个高品位钡矿出口国土耳其和秘鲁,2025年突然取消出口补贴,还加征15%关税。国内大厂七成高品位钡矿靠这两个国家进口,一吨成本直接涨三百多。

下面是需求拉不住的。 下游铸造业,房地产相关的铸件需求今年同比少了近两成。电梯导轨、管道井盖这些东西,楼盖少了,需求自然往下掉。很多铸造厂开工率从往年八成多掉到五六成,采购孕育剂时压价比谁都狠。
成本端着不让跌,需求拉着不让涨——两头一夹,价格只能在一个窄幅区间里来回磨。
二、最反常识的一点:产能利用率只有63.7%
全国一百多家硅钡生产企业,产能算下来一年128万吨。但实际有效产能利用率只有63.7%。
一半多的炉子闲着。
按理说,闲着就该减产、该出清、该有人退出。可现实是:没有。
为什么?
矿热炉一停,炉衬、电极、重启能耗全是钱;工人一散要重招;客户一丢就被同行接走。每家算完账,结论都是"再撑撑"。
结果就是所有人都这么想,于是所有人都还在生产,价格就还得僵。
单个企业的最优解,加总起来是行业的最差解。 这句话在任何过剩行业都成立,在硅钡这里尤其标准。
三、行业最深的坑:不是低价,是"只认低价"
说到这儿,得讲个真事。
山东有个铸造厂老板,为省每吨200块差价,从河南一个小厂拿了10吨硅钡孕育剂。结果浇出来的两百多件商用车桥壳,一半有气孔和白口缺陷,直接报废,损失30多万——够买50吨正品了。
这种事在行业里不是个案,是常态。硅钡看着都是灰扑扑的合金块,但门道深得很:
拿回收废硅铁重熔冒充的,钡元素早失活了,加进去跟加石头一样
用低品位矿甚至废铝料凑数的,铝超标就吸氧产生气孔,硫太高就热裂
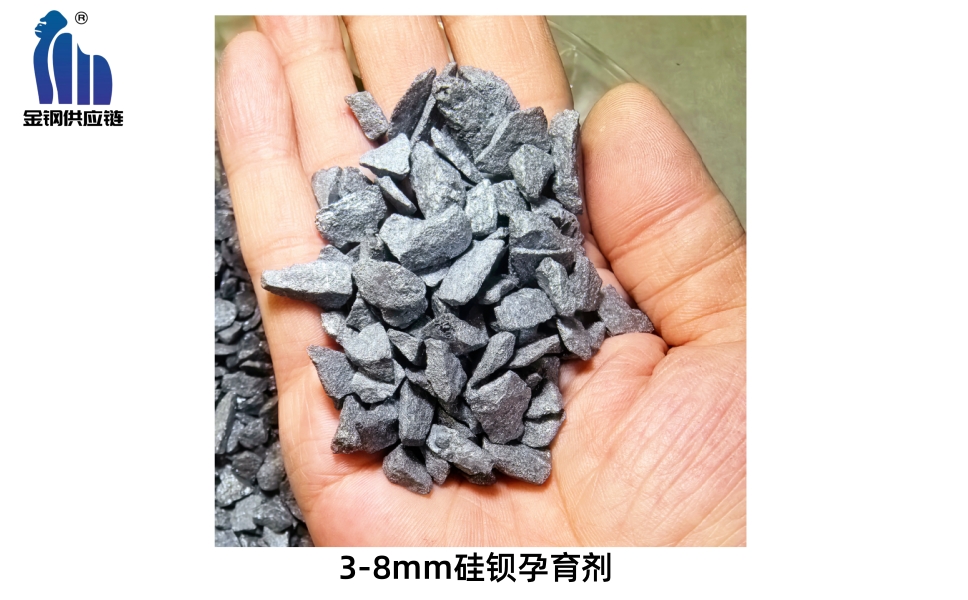
更狠的是"表面镀金"——劣质废料一锅烩,表面掺一层真钡粉,你抽检抽的是表层,一炉铁水倒进去,伪装瞬间融化
但最深的坑,不是买低价,是"大家都只认低价"这件事本身。
当所有人都在压价,会发生什么?硅钡厂发现品质做得好没人认,只有最便宜才能拿到订单——那就不做高品质了。铸造厂发现供应商都在偷工减料——那我也不要求了,谁便宜买谁。
于是认真做品质的好厂卖得贵、没人买,纷纷减产停产;偷工减料的小厂便宜、有市场,反而活得挺好。劣币驱逐良币,行业底线被一路拉低。
最后受害的是谁?是你开的车、你坐的高铁、你楼下那栋楼。
这里有个账,很少有人算:一吨硅钡就算贵1000块,一炉铁水用5公斤,才多花5块钱,但能把铸件合格率提高2%。30吨的炉子一炉就能多赚12000。 可在价格战面前,没几个人算得过这笔账。
四、出口:有亮点,但不是救命绳
说点好的。
2026年下半年,海外订单突然暴涨,头部厂家把七成产能接了外单,国内现货一下少了一半。全球每年七八十万吨的消费量摆在那儿,汽车、风电、高铁,哪个都离不开它。
但得泼冷水:
海外在抢份额。 印度、东南亚的合金产能在扩,能源成本比我们低,普通品级的价格优势正在被吃掉。
碳成本在明面化。 欧盟碳边境调节机制已经落地,出口每一吨都要多付十几到二十几欧元。以前是隐性成本,现在明明白白写在报价单上。
汇率在压制。 这是2026年新增的变量,出口套利空间被挤得越来越窄。

反倾销风险在上升。 出口涨得越猛,越容易被盯上。
所以出口的定位应该是:它是缓冲垫,不是救命绳。
真正靠出口赚钱的,是做高纯、做定制、做长协的那批企业。日韩客户不看你便宜几美元,看成分稳定性、碳足迹报告、能不能连续几年不出岔子。这些门槛最难跨,也最值钱。
五、出路:三条,最后一条最关键
第一条,成本是命根子。
谁能在兰炭和钡矿上占到便宜,谁就能在价格战里活下来。头部企业靠资源端整合把采购成本压到极致;中小企业要么绑长协,要么找替代原料,要么就等着被淘汰。
第二条,别被"低价市场"绑架。
真正有底气的厂,应该靠品质和服务赢客户。头部已经在做一件事——为每家核心客户配驻厂技术工程师,全年搞了超过1.7万次现场工艺调试,帮客户把铸件一次合格率平均提升4.8个百分点。这是"产品+服务+数据"的捆绑,客户绑上了就很难换,比单纯拼价格牢固得多。
第三条,也是唯一一条真出路——在存量里找增量。
海上风电单机容量动不动15MW以上,一个轮毂几十吨重,这种厚大断面铸件,必须用含钡量3%到5%的高端硅钡孕育剂。光伏支架、新能源汽车电驱壳体,这些新兴领域对高品质硅钡的需求正在快速增长。
能不能从"大路货"往"定制货"走,决定了你是挣辛苦钱还是挣技术钱。
有个细节我一直记得。
一位做硅钡的老板说:"这行业看着不起眼,但它身上折射的,是整个中国制造业的缩影——成本压力向上顶,质量门槛向下筛。"
我后来想,这句话其实还漏了一半。
硅钡这个行业最特殊的地方在于:它的价值,不在自己身上。
它加进铁水里就消失了,不构成任何产品的名字,也不会出现在任何一份宣传册上。它唯一的存在方式,是让别人的东西更好——韧一点、少一个气孔、少一道裂纹。
一个靠"成全别人"活着的行业,本来就不该指望掌声。
所以我不信"这行完了",也不信"明年反转"。它更可能的样子是:在一个不高的价位上,安静地完成一轮淘汰。该退的退,该并的并,该往高端走的往高端走。
这个过程没人报道,也没人惋惜。
但留下来的那批人会发现,正是那些愿意为"看不见的品质"多付5块钱的客户,撑住了这个行业最后的体面。


