

锰铁合金,正在经历一场没有掌声的出清
中国每年要生产大约十亿吨粗钢。
十亿吨是什么概念?摊到每个人头上,相当于你我一年要"消耗"七吨钢。楼、车、桥、管道、家电、船舶,全都从这十亿吨里长出来。
而在这十亿吨钢里,有一样东西几乎无处不在,却从来没人提起过——锰铁。
它不是主料,是配料。炼一炉钢,加进去千分之几,调个成分、提个强度、去个氧,活干完就被忘掉了。它不发光,不上镜,不构成任何故事的开头,也不会出现在任何人的朋友圈里。

可就是这样一个连名字都留不下的东西,最近正在经历一场极其安静、也极其残酷的出清。
安静到什么程度?价格跌了,没上热搜;企业停了,没人报道;一个产区熄了火,隔壁县都未必知道。
而残酷的地方在于——这场出清没有裁判,没有终点线,甚至没有掌声。它只是每天发生一点点,直到有一天你回头看,发现同行少了三分之一。
一、先把账摆在桌面上
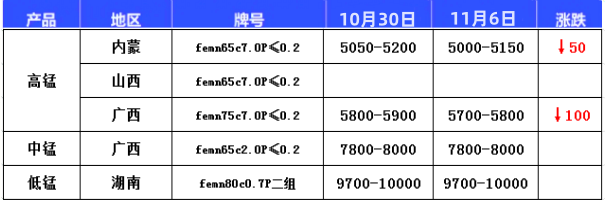
11月6日的现货价格摆在这儿:
高碳锰铁FeMn65C7.0,现金出厂5050到5200元/吨;75#报5700到5800元/吨。中碳锰铁FeMn75C2.0在7800到8000元/吨,低碳锰铁FeMn80C0.7报9700到9900元/吨。
注意,这组数字的措辞是"持稳",不是"上涨"。 在一个成本天天往上拱的行业里,"持稳"这两个字本身就是坏消息。
更直接的信号来自招标。河钢集团11月高碳锰铁招标7400吨,比上个月少了700吨;中天常州11月中碳锰铁8000元/吨,比上一轮跌260块;北港新材料10月高碳锰铁5080元/吨,环比跌120块。
钢厂在减量,也在压价。这两个动作同时出现,说明什么?说明他们自己也不看好。
再看上游,锰矿完全是另一副面孔。天津港南非半碳酸34到34.5元/吨度,加蓬块39.2元/吨度;康密劳12月对华加蓬块报4.9美元/吨度,环比还涨0.1美元,South32的南非半碳酸也涨0.15美元。矿商惜售,主动报价都少。
于是一个特别别扭的局面出现了:上面矿价挺着,下面钢价压着,中间这层合金厂,两头受气。
二、这个行业最反常识的一点
很多人会想:既然两头挤压,那减产啊,减了价格不就上去了?
问题就在这儿——锰铁行业最难的事,不是生产,是减产。
矿热炉这东西,一冷一热都是钱。停一次炉,炉衬损耗、电极氧化、重新开炉的能耗,加起来是笔大数目。工人散了要重招,客户丢了就被同行接走。这些成本都算不到账上,但都是真的。
所以你会看到一个很荒诞的场景:明明全行业在亏,开工率还是往上涨。

10月全国高碳锰铁产量13.71万吨,环比只降2.42%;中低碳锰铁5.86万吨,环比反而涨18.15%。
为什么?因为每一家都算过账:我停,别人不停,我丢了份额,价格也不会因为我停而涨。那还不如撑着。
这就是典型的"集体理性导致的集体非理性"。 单个企业的最优解,加总起来是行业的最差解。
三、结构在裂开:高碳在跌,中低碳在涨
这轮行情里最值得讲的,不是价格,是分化。
高锰这边,北方有减产,库存累积,需求偏弱,价格弱势;中碳锰铁反而涨了100到200块,因为现货偏紧;低碳锰铁现货持稳,但南方钢招小幅下行。
这说明一件事:市场不是在挑"锰铁",是在挑"品级"。
普通高碳锰铁是标准品,谁都能做,拼的是电价和规模,于是打成一片红海。中低碳锰铁技术门槛高一点、产量小一点、客户粘性强一点,反而有点定价权。
越难做的越赚钱,越好做的越不赚钱。 这个道理所有人都懂,但能做的没几个。
四、出口:这轮真正的亮点

2026年,硅锰(锰铁的重要品种)出口数据相当漂亮:8月出口7006.09吨,同比增52.54%;1到8月累计40233.24吨,同比增91.2%;9月出口6207.48吨,同比增40.24%;1到9月累计46440.72吨,同比增82.37%。上半年同比增长76.7%,主要流向印度尼西亚、泰国、蒙古、乌兹别克斯坦。
这个增速,放在任何行业里都算亮眼。
为什么突然这么猛?说白了,是"内卷外溢"。国内价格被压得抬不起来,企业为了消化库存、锁定盈利,自然把目光转向海外。而东南亚、中东这些地方钢厂在补库,印度钢铁产能在扩,需求是真有的。
换句话说:出口这波增长,一半是本事,一半是被逼的。
那这条路能走多久?得泼点冷水:
印尼在抢我们的位置。 中国硅锰出口近四成流向印尼,而印尼本地钢厂正在扩,等到他们自己的合金产能上来,这个市场就会变。
越南、老挝在承接产能转移。 电价低、人工便宜,东南亚出口量2026年预计增12%,目标客户跟我们是重叠的。
碳成本在明面化。 欧盟碳边境调节机制已把铁合金纳入,每吨要多付十几到二十几欧元。以前是隐性成本,现在明明白白写在报价单上。
反倾销风险在上升。 出口涨得越猛越容易被盯上,印度、东南亚的保护性措施一直在加码,这个雷不知道什么时候会响。
所以出口的定位应该是:它是缓冲垫,不是救命绳。
真正靠出口赚到钱的,是做高纯、做定制、做长协的那批企业。日韩客户不看你便宜几美元,看的是成分稳定性、碳足迹报告、能不能连续几年不出岔子。这些门槛最难跨,也最值钱。

五、出路:五条,但只有一条是真出路
第一条,把成本管理从"经验"变成"工程"。
电价是波动的,丰水枯水、峰谷差、区域差,都能算。锰矿采购节奏、库存周转天数、炉子负荷率,也都能优化。还在凭老板拍脑袋定生产计划的,这个时代已经过去了。
第二条,别在普通品级里跟人拼命。
高碳锰铁这种大路货,你拼不过资源好的地方。但中低碳锰铁、低磷低硫、定制粒度,这些有溢价。汽车轻量化、特钢、风电铸件要的不是最便宜,是最稳。在便宜上赢不了,就换赛道赢。
第三条,从"卖产品"变成"卖关系"。
头部玩的已经是长协、价格锁定、技术定制加物流配套。你能帮客户管库存、缺料时三天到货、提前半年告诉他成本怎么走,你的价格就不是市场价。这种黏性,是跌价跌不掉的。
第四条,出口要做,但要挑着做。
别把内卷搬到国外去打价格战,那是把亏损出口。做难的部分:合规、认证、碳足迹、长协。别人进不来,你才守得住。
第五条,也是唯一一条真出路——想清楚自己的退出条件。
这话不好听,但最实在。如果你的成本结构注定在这轮周期里没优势,硬撑不是勇敢,是消耗。该停就停,该转就转,该卖就卖。
写到这里,我想起一个细节。
业内有个说法,叫"炉子不能凉"。意思是矿热炉一旦停火,再点起来就是一大笔钱,很多企业宁可亏着也不肯停,就为了守着那点炉温。
这个说法其实挺像这个行业本身。

它守着一炉火,守着一批工人,守着一个客户名单,守着一份说不清是执念还是责任的东西。它知道自己不赚钱,但它不敢停,因为停了就什么都没有了。
可商业世界有个很冷的规律:所有"不敢停"的行业,最后都是被"敢停"的人收割的。
那些在别人死撑的时候果断减产、把现金留住、把负债压下去的企业,等价格真回暖的那天,会发现市场上少了一半对手,而自己的炉子正热着。
这不是运气,是选择。
所以这场出清真正的分水岭,不在价格上,不在钢招上,也不在任何一份研报的预测里。
它在你决定"停还是不停"的那个晚上。
那个晚上没人鼓掌,也没人知道。但三年之后再回头看,那才是真正的分界线。


